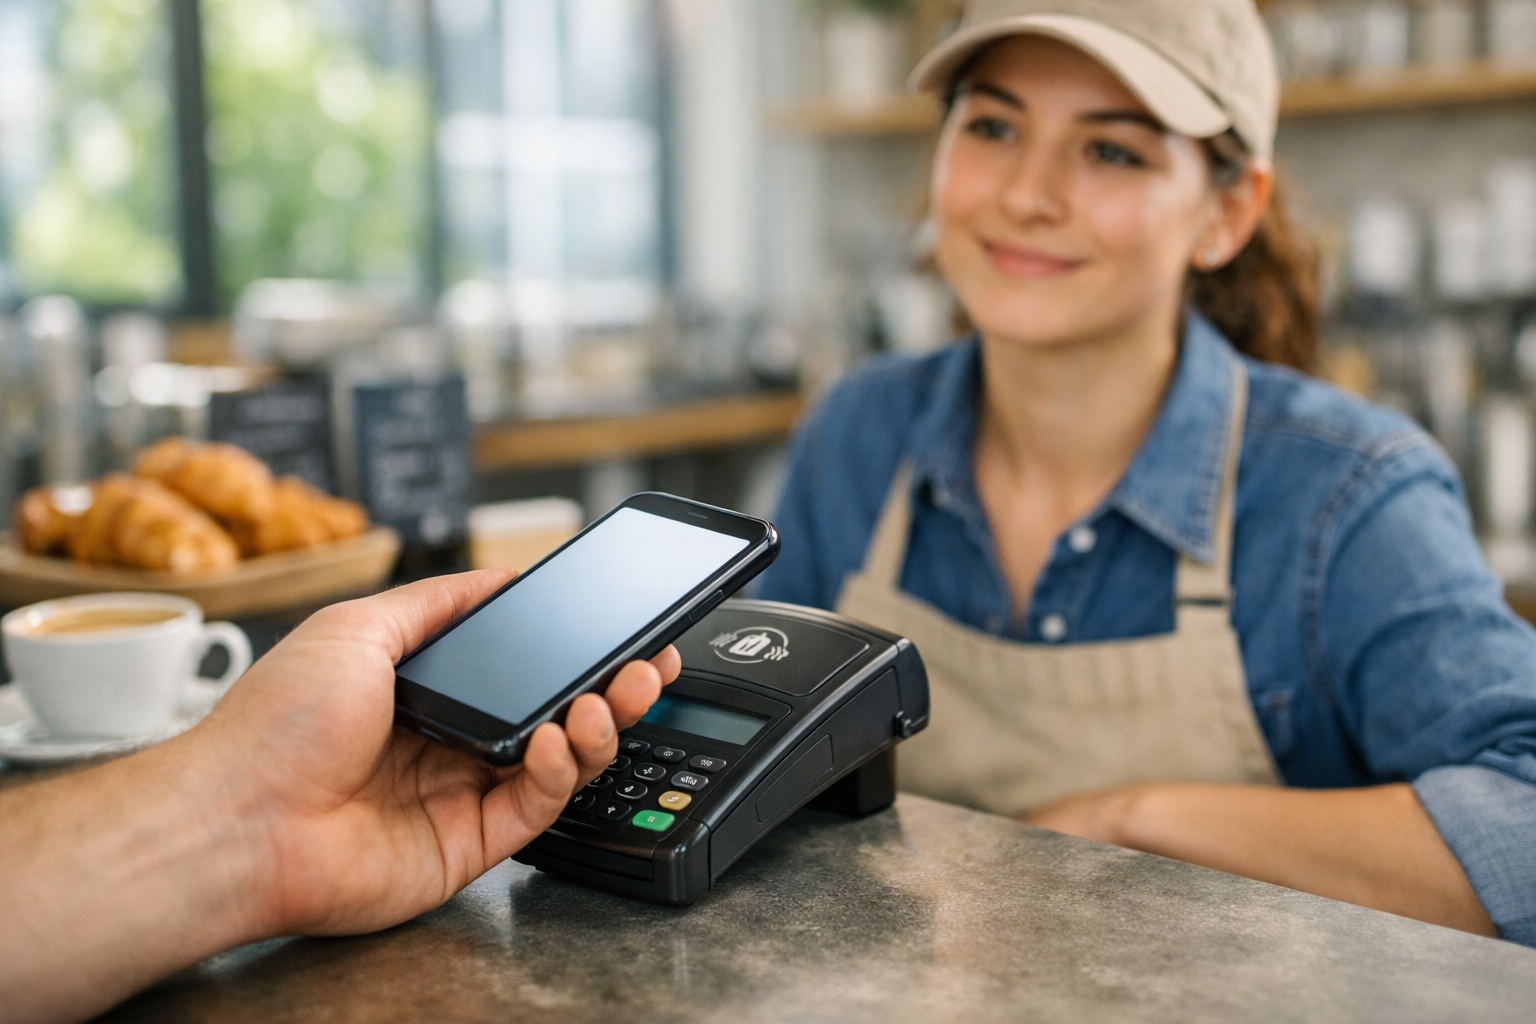
Όταν φτάνετε στο ταμείο ενός καταστήματος, τι προτιμάτε να χρησιμοποιήσετε; Την τραπεζική σας κάρτα ή το κινητό σας τηλέφωνο; Και οι δύο επιλογές είναι γρήγορες και πρακτικές, αλλά υπάρχει μια σημαντική διαφορά στον τρόπο με τον οποίο προστατεύουν τα στοιχεία σας.
Οι πληρωμές μέσω Apple Pay και Google Wallet μπορούν να προσφέρουν επιπλέον επίπεδα ασφάλειας σε σχέση με τη φυσική κάρτα. Αυτό δεν σημαίνει ότι οι ανέπαφες κάρτες είναι επικίνδυνες. Για να καταλάβουμε ποια επιλογή είναι καλύτερη, χρειάζεται να δούμε τι συμβαίνει πραγματικά όταν πλησιάζουμε την κάρτα ή το κινητό στο POS.
Πώς λειτουργούν οι ανέπαφες πληρωμές με τραπεζική κάρτα;
Οι σύγχρονες τραπεζικές κάρτες διαθέτουν ένα ειδικό μικροτσίπ που επιτρέπει την πραγματοποίηση ασφαλών συναλλαγών. Όταν η κάρτα υποστηρίζει ανέπαφες πληρωμές, χρησιμοποιεί τεχνολογία NFC για να επικοινωνήσει με το τερματικό POS από πολύ μικρή απόσταση.
Κατά τη συναλλαγή μεταδίδονται τα στοιχεία που χρειάζονται για την επεξεργασία της πληρωμής. Σε μια συνηθισμένη ανέπαφη συναλλαγή EMV, το μικροτσίπ δημιουργεί επίσης έναν δυναμικό κρυπτογραφικό κωδικό ασφαλείας, ο οποίος είναι μοναδικός για τη συγκεκριμένη συναλλαγή.
Αυτός ο κωδικός βοηθά την τράπεζα και το δίκτυο πληρωμών να επιβεβαιώσουν ότι η συναλλαγή προέρχεται από έγκυρη κάρτα. Επειδή ο κωδικός δεν μπορεί απλώς να επαναχρησιμοποιηθεί σε μια επόμενη αγορά, η τεχνολογία δυσκολεύει την αντιγραφή και την κατάχρηση των δεδομένων.
Επομένως, είναι λανθασμένη η αντίληψη ότι οι ανέπαφες κάρτες στέλνουν κάθε φορά ακριβώς τα ίδια δεδομένα χωρίς πρόσθετη προστασία.
Γιατί οι πληρωμές με κινητό προσφέρουν επιπλέον ασφάλεια;
Όταν προσθέτετε μια τραπεζική κάρτα στο Apple Pay ή στο Google Wallet, δημιουργείται συνήθως ένας ξεχωριστός ψηφιακός αριθμός που συνδέεται με τη συγκεκριμένη συσκευή. Η διαδικασία αυτή ονομάζεται tokenization, δηλαδή αντικατάσταση των πραγματικών στοιχείων της κάρτας από ένα ψηφιακό αναγνωριστικό.
Με απλά λόγια, όταν πληρώνετε με το κινητό, ο έμπορος δεν λαμβάνει τον πραγματικό αριθμό της τραπεζικής σας κάρτας. Αντί γι’ αυτόν, χρησιμοποιείται το ψηφιακό αναγνωριστικό που έχει δημιουργηθεί για την υπηρεσία πληρωμών.
Υπάρχει όμως μια σημαντική λεπτομέρεια. Το ψηφιακό αναγνωριστικό δεν αλλάζει απαραίτητα σε κάθε πληρωμή. Εκείνο που δημιουργείται ξεχωριστά για κάθε συναλλαγή είναι ο δυναμικός κωδικός ασφαλείας.
Ο συνδυασμός αυτών των τεχνολογιών προστατεύει καλύτερα τον πραγματικό αριθμό της κάρτας και δυσκολεύει τη χρήση υποκλεμμένων δεδομένων σε άλλες συναλλαγές.
Τι είναι το tokenization και γιατί έχει σημασία;
Φανταστείτε ότι ο αριθμός της τραπεζικής σας κάρτας είναι ένα προσωπικό στοιχείο που δεν θέλετε να γνωρίζουν πολλά διαφορετικά καταστήματα. Το tokenization λειτουργεί δημιουργώντας έναν ψηφιακό αντικαταστάτη αυτού του αριθμού.
Το ψηφιακό αναγνωριστικό συνδέεται με την πραγματική κάρτα μέσα από τα συστήματα του παρόχου πληρωμών. Έτσι, η συναλλαγή μπορεί να ολοκληρωθεί χωρίς να χρειάζεται να αποκαλυφθεί ο αρχικός αριθμός της κάρτας στον έμπορο.
Στο Apple Pay, για παράδειγμα, χρησιμοποιείται ένας αριθμός που συνδέεται με τη συσκευή, γνωστός ως Device Account Number. Στο Google Wallet χρησιμοποιείται αντίστοιχα ένας εικονικός αριθμός, γνωστός ως device token.
Η τεχνολογία αυτή δεν εξαφανίζει κάθε πιθανότητα απάτης. Περιορίζει όμως την έκθεση των πραγματικών στοιχείων της κάρτας κατά τη διαδικασία πληρωμής.
Ο ρόλος του δακτυλικού αποτυπώματος και της αναγνώρισης προσώπου
Ένα ακόμη πλεονέκτημα των πληρωμών με κινητό είναι η δυνατότητα επιβεβαίωσης της ταυτότητας του χρήστη. Ανάλογα με τη συσκευή και την υπηρεσία, η πληρωμή μπορεί να απαιτεί δακτυλικό αποτύπωμα, αναγνώριση προσώπου ή κωδικό ξεκλειδώματος.
Στο Apple Pay, οι περισσότερες πληρωμές απαιτούν επιβεβαίωση μέσω Face ID, Touch ID ή κωδικού, με ορισμένες εξαιρέσεις, όπως οι πληρωμές που υποστηρίζουν λειτουργία Express Mode.
Στις συσκευές Android με Google Wallet, η διαδικασία εξαρτάται από την έκδοση του λογισμικού, τις ρυθμίσεις ασφαλείας και τις απαιτήσεις της συναλλαγής. Σε αρκετές περιπτώσεις απαιτείται πρόσφατη επιβεβαίωση της ταυτότητας του χρήστη.
Η φυσική τραπεζική κάρτα δεν διαθέτει αντίστοιχο μηχανισμό αναγνώρισης του κατόχου. Ανάλογα με το ποσό και τους ισχύοντες κανόνες, μια ανέπαφη πληρωμή μπορεί να πραγματοποιηθεί χωρίς πληκτρολόγηση PIN.
Αυτή η πρόσθετη δυνατότητα ελέγχου είναι ένας από τους λόγους που η πληρωμή μέσω κατάλληλα προστατευμένου κινητού μπορεί να προσφέρει πλεονέκτημα ασφάλειας.
Τι συμβαίνει αν χάσετε την τραπεζική σας κάρτα;
Αν χάσετε μια φυσική τραπεζική κάρτα, υπάρχει κίνδυνος να χρησιμοποιηθεί από κάποιον άλλον. Σε ορισμένες περιπτώσεις μπορούν να πραγματοποιηθούν ανέπαφες συναλλαγές χωρίς PIN, μέχρι να ζητηθεί επιπλέον επιβεβαίωση ή να μπλοκαριστεί η κάρτα.
Αυτό δεν σημαίνει ότι ένας τρίτος μπορεί να πραγματοποιεί απεριόριστες πληρωμές χωρίς έλεγχο. Οι τράπεζες και τα συστήματα πληρωμών χρησιμοποιούν μηχανισμούς παρακολούθησης, όρια και κανόνες ισχυρής ταυτοποίησης.
Αν διαπιστώσετε ότι χάσατε την κάρτα σας, πρέπει να την παγώσετε ή να την μπλοκάρετε αμέσως μέσω της τραπεζικής εφαρμογής ή επικοινωνώντας με την τράπεζα. Ελέγξτε επίσης τις τελευταίες κινήσεις σας για τυχόν μη αναγνωρισμένες χρεώσεις.
Είναι ασφαλή τα χρήματά σας αν χάσετε το κινητό;
Η απώλεια ενός κινητού τηλεφώνου δεν σημαίνει αυτόματα ότι κάποιος μπορεί να χρησιμοποιήσει τις κάρτες που έχετε αποθηκεύσει στο ψηφιακό πορτοφόλι σας. Οι σύγχρονες συσκευές διαθέτουν μηχανισμούς κλειδώματος και προστασίας των δεδομένων πληρωμής.
Επιπλέον, υπηρεσίες όπως το Find My της Apple και το Find Hub της Google επιτρέπουν, υπό τις κατάλληλες προϋποθέσεις, τον εντοπισμό, το απομακρυσμένο κλείδωμα ή τη διαγραφή μιας χαμένης συσκευής.
Παρόλα αυτά, είναι σημαντικό να ενεργήσετε γρήγορα. Χρησιμοποιήστε τις επίσημες δυνατότητες προστασίας της συσκευής και ενημερώστε την τράπεζά σας αν υπάρχει υποψία ότι κάποιος μπορεί να αποκτήσει πρόσβαση στα μέσα πληρωμής σας.
Το κινητό προσφέρει ισχυρές δυνατότητες ασφάλειας, αρκεί να προστατεύεται με κατάλληλο κωδικό και να διατηρείται ενημερωμένο.
Πώς προστατεύονται οι πληρωμές από τις τράπεζες;
Η ασφάλεια μιας συναλλαγής δεν εξαρτάται αποκλειστικά από την κάρτα ή το κινητό. Οι τράπεζες, τα διεθνή δίκτυα πληρωμών και οι πάροχοι υπηρεσιών χρησιμοποιούν πρόσθετα συστήματα για την ανίχνευση και τον περιορισμό της απάτης.
Αυτά μπορεί να περιλαμβάνουν τον έλεγχο ασυνήθιστων συναλλαγών, την απαίτηση πρόσθετης ταυτοποίησης και την προσωρινή απόρριψη ύποπτων πληρωμών.
Στην Ευρωπαϊκή Ένωση υπάρχουν επίσης κανόνες προστασίας των καταναλωτών για μη εγκεκριμένες συναλλαγές, με συγκεκριμένες προϋποθέσεις και εξαιρέσεις. Η δυνατότητα επιστροφής χρημάτων εξαρτάται από τα πραγματικά περιστατικά και το ισχύον νομικό πλαίσιο.
Γι’ αυτό, ακόμη και αν χρησιμοποιείτε μια ασφαλή μέθοδο πληρωμής, είναι σημαντικό να παρακολουθείτε τακτικά τις κινήσεις των λογαριασμών σας.
Πώς να κάνετε ασφαλέστερες τις πληρωμές με κάρτα και κινητό
Είτε χρησιμοποιείτε φυσική κάρτα είτε ψηφιακό πορτοφόλι, μερικές απλές συνήθειες μπορούν να περιορίσουν τον κίνδυνο οικονομικής απάτης.
- Ενεργοποιήστε τις ειδοποιήσεις συναλλαγών: Έτσι μπορείτε να αντιληφθείτε γρήγορα μια χρέωση που δεν αναγνωρίζετε.
- Χρησιμοποιήστε ασφαλές κλείδωμα κινητού: Προτιμήστε ισχυρό κωδικό και βιομετρική αναγνώριση όπου υποστηρίζεται.
- Ενημερώνετε τις συσκευές σας: Οι ενημερώσεις λογισμικού συχνά διορθώνουν γνωστά προβλήματα ασφαλείας.
- Ελέγχετε το ποσό στο POS: Πριν επιβεβαιώσετε την πληρωμή, βεβαιωθείτε ότι το ποσό είναι σωστό.
- Μην αποκαλύπτετε κωδικούς επιβεβαίωσης: Η τράπεζα δεν χρειάζεται να της υπαγορεύσετε κωδικούς μιας χρήσης για να ακυρώσει μια ύποπτη πληρωμή.
- Μπλοκάρετε αμέσως χαμένα μέσα πληρωμής: Μην περιμένετε να εμφανιστεί ύποπτη συναλλαγή.
Ιδιαίτερη προσοχή χρειάζεται και στις τηλεφωνικές ή ηλεκτρονικές απάτες. Ακόμη και τα πιο προηγμένα συστήματα προστασίας δεν μπορούν να αποτρέψουν κάθε περίπτωση στην οποία ο χρήστης εξαπατάται και εγκρίνει ο ίδιος μια συναλλαγή.
Κάρτα ή κινητό: Ποια μέθοδος είναι τελικά πιο ασφαλής;
Αν συγκρίνουμε μια σύγχρονη ανέπαφη τραπεζική κάρτα με την ίδια κάρτα αποθηκευμένη σε ένα σωστά προστατευμένο κινητό, το ψηφιακό πορτοφόλι μπορεί να έχει πλεονέκτημα.
Ο βασικός λόγος είναι ότι υπηρεσίες όπως το Apple Pay και το Google Wallet χρησιμοποιούν tokenization, ώστε ο πραγματικός αριθμός της κάρτας να μην κοινοποιείται στον έμπορο. Παράλληλα, η επιβεβαίωση μέσω της συσκευής μπορεί να δυσκολέψει τη χρήση της από μη εξουσιοδοτημένο άτομο.
Από την άλλη πλευρά, οι ανέπαφες τραπεζικές κάρτες χρησιμοποιούν επίσης σύγχρονη κρυπτογραφία και δυναμικούς κωδικούς ασφαλείας. Επομένως, δεν είναι σωστό να θεωρούμε ότι η φυσική κάρτα αποτελεί ανασφαλή επιλογή.
Για κάποιον που χρησιμοποιεί ενημερωμένο κινητό με ισχυρό κλείδωμα, η πληρωμή μέσω ψηφιακού πορτοφολιού αποτελεί μια ιδιαίτερα καλή επιλογή. Για κάποιον που προτιμά τη φυσική κάρτα, η σωστή φύλαξη, οι ειδοποιήσεις και η προσεκτική παρακολούθηση των συναλλαγών παραμένουν εξίσου σημαντικές.
Το συμπέρασμα είναι απλό: το κινητό μπορεί να προσφέρει πρόσθετα επίπεδα προστασίας, αλλά η ασφάλεια των χρημάτων σας εξαρτάται και από τον τρόπο που χρησιμοποιείτε τα διαθέσιμα μέσα πληρωμής.
Πηγές: