«Μα όλοι οι φίλοι μου παίρνουν περισσότερο χαρτζιλίκι!». Είναι μια φράση που πολλοί γονείς έχουν ακούσει, ιδιαίτερα όταν τα παιδιά μπαίνουν στην εφηβεία και αρχίζουν να βγαίνουν πιο συχνά με φίλους. Πόσα χρήματα είναι, όμως, λογικό να δίνετε κάθε εβδομάδα; Και πώς μπορείτε να ξέρετε αν το ποσό είναι αρκετό ή υπερβολικό;
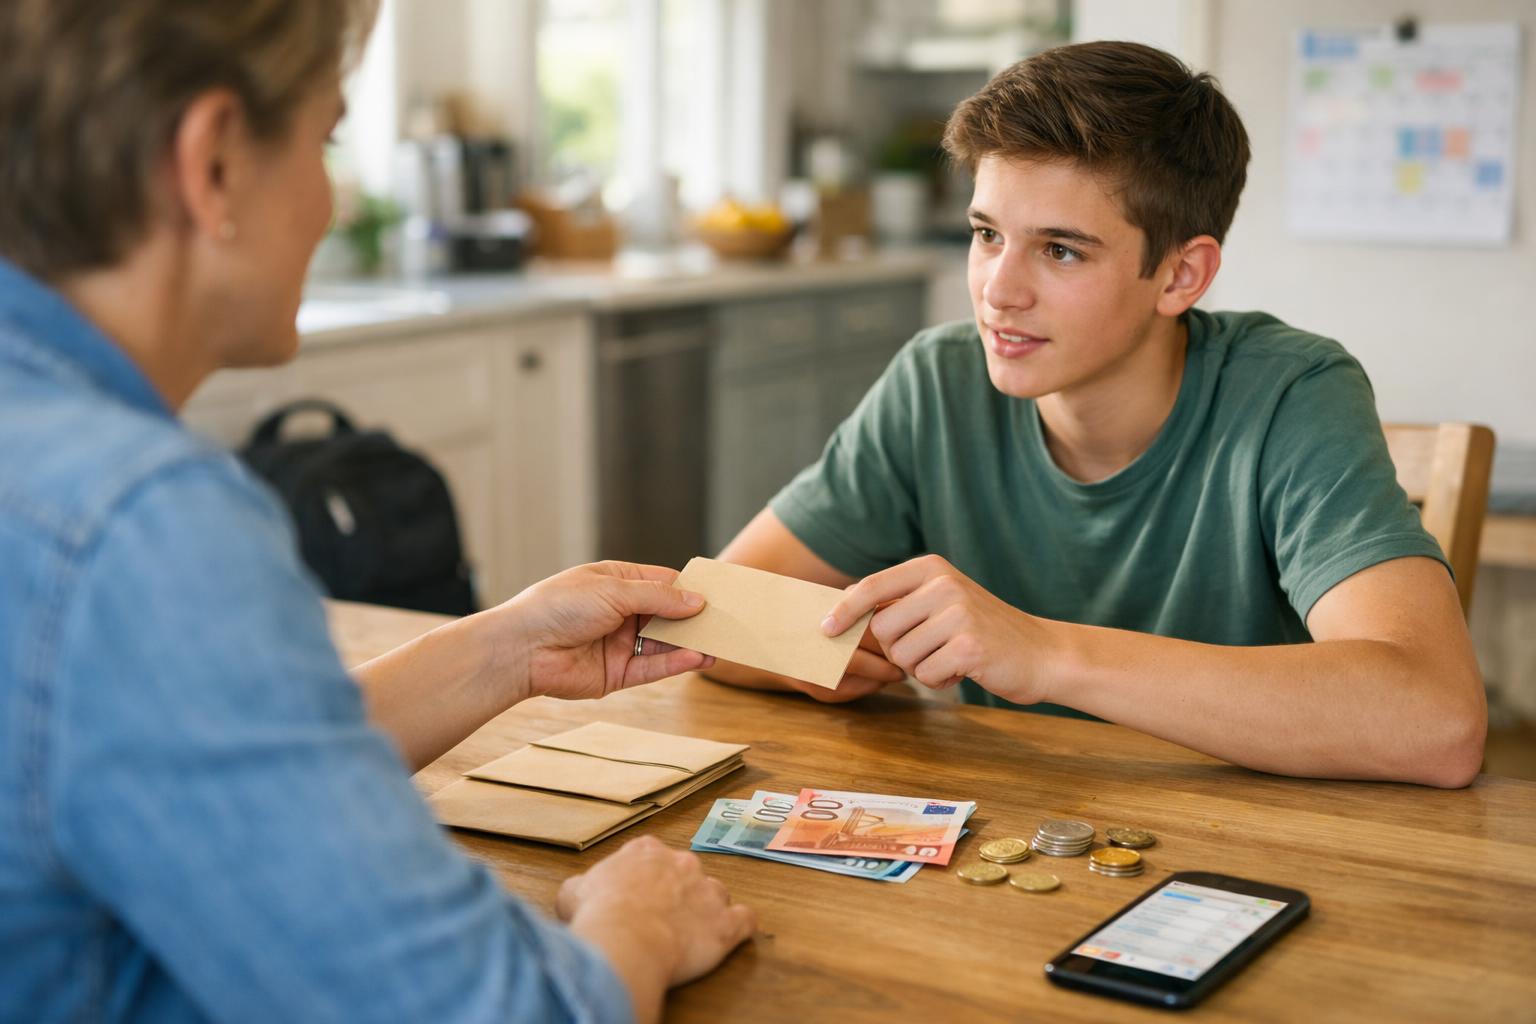
Το χαρτζιλίκι δεν είναι απλώς λίγα χρήματα για έναν καφέ, ένα σνακ ή μια έξοδο. Είναι και ένας τρόπος να μάθει ο έφηβος να οργανώνει τα έξοδά του, να αποταμιεύει και να καταλαβαίνει ότι κάθε αγορά έχει ένα κόστος. Το σημαντικό δεν είναι να δίνετε όσα παίρνουν οι φίλοι του, αλλά να βρείτε ένα ποσό που ανταποκρίνεται στις πραγματικές του ανάγκες και στις δυνατότητες της οικογένειας.
Πόσο χαρτζιλίκι είναι λογικό για έναν έφηβο;
Δεν υπάρχει ένα συγκεκριμένο ποσό που να θεωρείται σωστό για όλους τους εφήβους. Ένα παιδί 13 ετών που χρησιμοποιεί το χαρτζιλίκι του μόνο για μικρές αγορές έχει διαφορετικές ανάγκες από έναν μαθητή Λυκείου που βγαίνει συχνότερα, μετακινείται μόνος του και αναλαμβάνει περισσότερα προσωπικά έξοδα.
Ούτε η ηλικία αρκεί για να καθορίσει το ποσό. Σημασία έχει τι καλείται να πληρώσει το παιδί, πόσο συχνά χρειάζεται χρήματα και τι μπορεί να διαθέτει η οικογένεια χωρίς να πιέζεται οικονομικά.
Αν, για παράδειγμα, ένας έφηβος χρειάζεται περίπου 5 ευρώ την εβδομάδα για μικροέξοδα και άλλα 10 ευρώ για μια έξοδο με φίλους, τα 15 ευρώ μπορούν να αποτελέσουν ένα αρχικό ποσό προς συζήτηση. Αν όμως τα έξοδα μετακίνησης, φαγητού και δραστηριοτήτων καλύπτονται ήδη από τους γονείς, οι ανάγκες του μπορεί να είναι μικρότερες.
Αντίστοιχα, σε μια οικογένεια με περιορισμένο προϋπολογισμό, το χαρτζιλίκι μπορεί να είναι χαμηλότερο. Αυτό δεν σημαίνει ότι το παιδί στερείται απαραίτητα κάτι σημαντικό, εφόσον καλύπτονται οι βασικές του ανάγκες.
Πώς να υπολογίσετε το σωστό ποσό ανάλογα με την ηλικία
Καθώς τα παιδιά μεγαλώνουν, συνήθως αποκτούν περισσότερη ελευθερία στις μετακινήσεις και στις κοινωνικές τους δραστηριότητες. Αυτό μπορεί να αυξήσει και τα προσωπικά τους έξοδα. Ωστόσο, αντί να ορίσετε ένα αυθαίρετο ποσό μόνο με βάση την ηλικία, είναι προτιμότερο να εξετάσετε τι πραγματικά χρειάζονται.
Για έναν μαθητή 12 ή 13 ετών, το χαρτζιλίκι μπορεί να προορίζεται κυρίως για μικρές αγορές και περιστασιακές εξόδους. Στα 14 ή 15, οι συναντήσεις με φίλους και οι δραστηριότητες εκτός σπιτιού μπορεί να γίνονται συχνότερες. Στα 16 ή 17, ο έφηβος ίσως αναλαμβάνει πλέον μεγαλύτερο μέρος των προσωπικών του δαπανών.
Για να υπολογίσετε ένα αρχικό ποσό, δοκιμάστε να καταγράψετε τα συνηθισμένα έξοδα μιας εβδομάδας. Ένα υποθετικό παράδειγμα για μαθητή Λυκείου θα μπορούσε να είναι:
- 5 ευρώ: Μικροαγορές και περιστασιακά σνακ.
- 10 ευρώ: Μία έξοδος με φίλους.
- 5 ευρώ: Προσωπικές αγορές ή χρήματα που θα κρατήσει για αργότερα.
Στο συγκεκριμένο παράδειγμα, το εβδομαδιαίο ποσό φτάνει τα 20 ευρώ. Δεν πρόκειται για μέσο όρο ούτε για επίσημη σύσταση, αλλά για έναν απλό τρόπο οργάνωσης. Ανάλογα με την οικογένεια και τις συνήθειες του παιδιού, το τελικό ποσό μπορεί να είναι μικρότερο ή μεγαλύτερο.
Ποια έξοδα πρέπει να καλύπτει το χαρτζιλίκι;
Ένας από τους συχνότερους λόγους διαφωνίας είναι ότι γονείς και παιδιά δεν έχουν την ίδια εικόνα για το τι περιλαμβάνει το χαρτζιλίκι. Οι γονείς μπορεί να θεωρούν ότι τα χρήματα προορίζονται για όλες τις μικρές εξόδους, ενώ το παιδί να πιστεύει ότι ορισμένα έξοδα θα καλύπτονται επιπλέον.
Γι’ αυτό χρειάζεται μια ξεκάθαρη συμφωνία. Το χαρτζιλίκι μπορεί, για παράδειγμα, να καλύπτει σνακ, μικρές αγορές, ψυχαγωγία και ορισμένα προσωπικά αντικείμενα. Αντίθετα, τα σχολικά είδη, τα απαραίτητα ρούχα, οι εκπαιδευτικές δραστηριότητες και οι αναγκαίες μετακινήσεις μπορούν να παραμένουν ευθύνη των γονέων.
Δεν υπάρχει μία συμφωνία που να ταιριάζει σε όλα τα σπίτια. Μια οικογένεια μπορεί να συμπεριλάβει τις μετακινήσεις στο εβδομαδιαίο ποσό, ενώ μια άλλη να τις πληρώνει ξεχωριστά. Το σημαντικό είναι να γνωρίζει ο έφηβος από την αρχή ποια έξοδα πρέπει να διαχειριστεί μόνος του.
Εβδομαδιαίο ή μηνιαίο χαρτζιλίκι; Τι είναι καλύτερο;
Το εβδομαδιαίο χαρτζιλίκι είναι συχνά μια πρακτική επιλογή για παιδιά που μόλις αρχίζουν να διαχειρίζονται χρήματα. Το διάστημα είναι μικρό και μπορούν να καταλάβουν ευκολότερα πόσο γρήγορα ξοδεύεται ένα συγκεκριμένο ποσό. Αν κάνουν κάποιο λάθος στον προγραμματισμό τους, έχουν την ευκαιρία να δοκιμάσουν ξανά την επόμενη εβδομάδα.
Το μηνιαίο χαρτζιλίκι μπορεί να ταιριάζει σε μεγαλύτερους εφήβους που έχουν αποκτήσει περισσότερη εμπειρία. Τους δίνει την ευκαιρία να σχεδιάζουν για μεγαλύτερο χρονικό διάστημα και να αποφασίζουν πώς θα κατανείμουν τα χρήματά τους.
Υπάρχει και μια ενδιάμεση λύση: η καταβολή κάθε δύο εβδομάδες. Μπορεί να βοηθήσει έναν έφηβο να περάσει σταδιακά από την εβδομαδιαία στην πιο μακροπρόθεσμη διαχείριση χρημάτων.
Όποια επιλογή κι αν κάνετε, προσπαθήστε να τηρείτε μια σταθερή ημέρα καταβολής. Η προβλεψιμότητα βοηθά το παιδί να γνωρίζει πότε θα έχει ξανά διαθέσιμα χρήματα και να σχεδιάζει ανάλογα τις αγορές του.
Τι γίνεται αν ξοδέψει όλο το χαρτζιλίκι σε δύο ημέρες;
Αυτή είναι μια κατάσταση που προβληματίζει αρκετούς γονείς. Δίνετε τα χρήματα τη Δευτέρα και την Τετάρτη ο έφηβος ζητά επιπλέον, επειδή δεν του έχει μείνει τίποτα. Η πρώτη αντίδραση μπορεί να είναι είτε να του δώσετε αμέσως περισσότερα είτε να τον μαλώσετε για τις επιλογές του.
Υπάρχει, όμως, και μια πιο χρήσιμη προσέγγιση. Συζητήστε τι αγόρασε, πόσο κόστισαν οι αγορές του και τι θα μπορούσε να κάνει διαφορετικά την επόμενη φορά. Ένα μικρό λάθος στη διαχείριση χρημάτων μπορεί να γίνει ευκαιρία για μάθηση.
Αν το παιδί ξόδεψε το ποσό σε προαιρετικές αγορές, δεν είναι απαραίτητο να το αναπληρώνετε κάθε φορά. Αν όμως χρειάζεται χρήματα για ένα απαραίτητο γεύμα, μια ασφαλή μετακίνηση ή άλλη βασική ανάγκη, αυτή δεν πρέπει να μένει ακάλυπτη για να του δοθεί ένα μάθημα οικονομίας.
Η διαφορά βρίσκεται ανάμεσα στο να μάθει να περιμένει για μια επιθυμία και στο να στερηθεί κάτι πραγματικά αναγκαίο.
Πώς να μάθετε στον έφηβο να αποταμιεύει
Το χαρτζιλίκι μπορεί να αποτελέσει μια πρώτη ευκαιρία για εξοικείωση με την αποταμίευση. Αντί να ζητάτε από το παιδί απλώς να μη σπαταλά τα χρήματά του, βοηθήστε το να βρει έναν συγκεκριμένο στόχο για τον οποίο θα ήθελε να κρατήσει ένα μέρος τους.
Για παράδειγμα, αν θέλει να αγοράσει ακουστικά αξίας 60 ευρώ και αποφασίσει να αποταμιεύει 5 ευρώ την εβδομάδα, θα χρειαστεί 12 εβδομάδες για να συγκεντρώσει το ποσό, εφόσον ξεκινά από το μηδέν. Έτσι, βλέπει στην πράξη πώς μικρά ποσά μπορούν σταδιακά να οδηγήσουν σε μια μεγαλύτερη αγορά.
Μπορείτε να τον ενθαρρύνετε να χωρίζει τα χρήματά του σε τρεις κατηγορίες:
- Καθημερινά έξοδα: Χρήματα που μπορεί να χρησιμοποιήσει άμεσα.
- Αποταμίευση: Ένα ποσό που κρατά στην άκρη.
- Μεγαλύτερος στόχος: Χρήματα για μια αγορά που χρειάζεται περισσότερο προγραμματισμό.
Δεν χρειάζεται να επιβάλετε το ίδιο ποσοστό αποταμίευσης σε όλους. Σημασία έχει ο έφηβος να κατανοήσει ότι μπορεί να επιλέξει ανάμεσα σε μια μικρή αγορά σήμερα και σε κάτι που επιθυμεί περισσότερο στο μέλλον.
Πρέπει να συνδέεται το χαρτζιλίκι με τις δουλειές του σπιτιού;
Ορισμένοι γονείς προτιμούν να δίνουν ένα σταθερό ποσό ανεξάρτητα από τις δουλειές του σπιτιού. Άλλοι επιλέγουν να συνδέουν μέρος του χαρτζιλικιού με συγκεκριμένες εργασίες. Δεν υπάρχει ένας υποχρεωτικός τρόπος για όλες τις οικογένειες.
Μια χρήσιμη διάκριση είναι αυτή ανάμεσα στις συνηθισμένες οικογενειακές ευθύνες και στις πρόσθετες εργασίες. Το να διατηρεί το παιδί το δωμάτιό του τακτοποιημένο ή να βοηθά στο οικογενειακό τραπέζι μπορεί να αποτελεί μέρος της συμμετοχής του στην καθημερινότητα, χωρίς να χρειάζεται να πληρώνεται για κάθε ενέργεια.
Αντίθετα, μια πρόσθετη εργασία, όπως η ανάληψη ενός μεγαλύτερου καθαρισμού ή μιας συγκεκριμένης βοήθειας πέρα από τις συνηθισμένες υποχρεώσεις, μπορεί να συνδεθεί με επιπλέον χρήματα, εφόσον το συμφωνήσετε. Έτσι, το παιδί μπορεί να μάθει και την έννοια της αμοιβής για μια εργασία, χωρίς κάθε οικογενειακή ευθύνη να μετατρέπεται σε συναλλαγή.
Τι να απαντήσετε όταν λέει ότι οι φίλοι του παίρνουν περισσότερα;
Οι συγκρίσεις με τους φίλους είναι συνηθισμένες στην εφηβεία. Ένας μαθητής μπορεί να αισθάνεται άβολα όταν δεν έχει τη δυνατότητα να συμμετέχει σε δραστηριότητες που οι υπόλοιποι θεωρούν αυτονόητες. Γι’ αυτό είναι σημαντικό να ακούσετε πρώτα τι ακριβώς τον προβληματίζει.
Ρωτήστε αν πρόκειται για κάποια συγκεκριμένη έξοδο που δεν μπορεί να καλύψει ή αν απλώς θα ήθελε περισσότερη οικονομική ελευθερία. Εξηγήστε επίσης ότι κάθε οικογένεια έχει διαφορετικά εισοδήματα, υποχρεώσεις και τρόπους διαχείρισης των χρημάτων της.
Μπορείτε να πείτε: «Καταλαβαίνω ότι θέλεις να συμμετέχεις στις εξόδους με τους φίλους σου. Ας δούμε τι πραγματικά χρειάζεσαι και ποιο ποσό μπορούμε να διαθέτουμε σταθερά».
Αν διαπιστώσετε ότι το αρχικό χαρτζιλίκι δεν καλύπτει λογικές ανάγκες που είχατε συμφωνήσει, μπορείτε να το αναπροσαρμόσετε. Η συνέπεια δεν σημαίνει ότι ένα ποσό πρέπει να παραμένει αμετάβλητο ανεξάρτητα από τις συνθήκες.
Μετρητά ή κάρτα; Πώς να δίνετε το χαρτζιλίκι
Τα μετρητά βοηθούν αρκετά παιδιά να αντιληφθούν πιο εύκολα πόσα χρήματα έχουν και πόσα τους απομένουν. Όταν βλέπουν το ποσό να μειώνεται μέσα στο πορτοφόλι τους, αποκτούν μια πιο άμεση εικόνα των αγορών τους.
Από την άλλη πλευρά, μια κατάλληλη τραπεζική ή προπληρωμένη κάρτα για ανηλίκους, όπου προσφέρεται με τους προβλεπόμενους όρους και τη γονική συναίνεση, μπορεί να βοηθήσει έναν μεγαλύτερο έφηβο να εξοικειωθεί με τις ηλεκτρονικές συναλλαγές. Χρειάζεται, όμως, να γνωρίζει πώς λειτουργούν τα διαθέσιμα υπόλοιπα, οι χρεώσεις και η ασφάλεια των πληρωμών.
Όποιον τρόπο κι αν επιλέξετε, συζητήστε μαζί του για τις μικρές επαναλαμβανόμενες αγορές, τις συνδρομές και τις αγορές μέσα από εφαρμογές. Μια χρέωση που φαίνεται ασήμαντη μπορεί να επιβαρύνει αρκετά τον προϋπολογισμό όταν επαναλαμβάνεται πολλές φορές.
Κάντε μια συμφωνία και επανεξετάστε την μετά από έναν μήνα
Αν δυσκολεύεστε να αποφασίσετε το ποσό, ξεκινήστε με μια απλή συμφωνία διάρκειας τεσσάρων εβδομάδων. Καθορίστε τι θα καλύπτει το χαρτζιλίκι, πόσα χρήματα θα δίνονται και κάθε πότε. Στο τέλος του μήνα, συζητήστε με τον έφηβο αν το ποσό ήταν αρκετό και αν κατάφερε να το διαχειριστεί.
Μην περιοριστείτε στο ερώτημα αν ξόδεψε όλα του τα χρήματα. Ρωτήστε τι τον δυσκόλεψε, αν χρειάστηκε να αναβάλει κάποια αγορά και αν κατάφερε να κρατήσει κάτι στην άκρη. Αυτές οι συζητήσεις μπορούν να βοηθήσουν περισσότερο από μια συνεχόμενη παρακολούθηση κάθε μικρής δαπάνης.
Το χαρτζιλίκι δεν χρειάζεται να γίνει αφορμή για καθημερινές διαφωνίες. Μπορεί να αποτελέσει ένα μικρό αλλά ουσιαστικό βήμα προς την οικονομική ανεξαρτησία, εφόσον συνοδεύεται από εμπιστοσύνη, σαφείς κανόνες και καθοδήγηση.
Το σημαντικότερο δεν είναι αν ο έφηβος παίρνει 10, 15 ή 20 ευρώ την εβδομάδα. Είναι να μάθει να καταλαβαίνει την αξία των χρημάτων, να ξεχωρίζει τις ανάγκες από τις επιθυμίες και να παίρνει σταδιακά υπεύθυνες αποφάσεις.
Γιατί το καλύτερο μάθημα που μπορεί να προσφέρει το χαρτζιλίκι δεν είναι απλώς πώς να ξοδεύουμε χρήματα, αλλά πώς να τα διαχειριζόμαστε όταν δεν μπορούμε να έχουμε όλα όσα θέλουμε.
Πηγές: